이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
예금 이자 계산이 헷갈리는 이유는 단리와 복리, 그리고 세금까지 한꺼번에 얽혀 있기 때문입니다. 공식 자체는 어렵지 않으니 순서대로 짚어보겠습니다.
정기예금 대부분은 단리 방식이고, 세금은 이자에서 자동으로 빠지고 들어옵니다. 이 두 가지만 알아도 통장에 찍힐 금액을 미리 가늠할 수 있습니다.
예금 이자 계산 기본 공식 — 단리
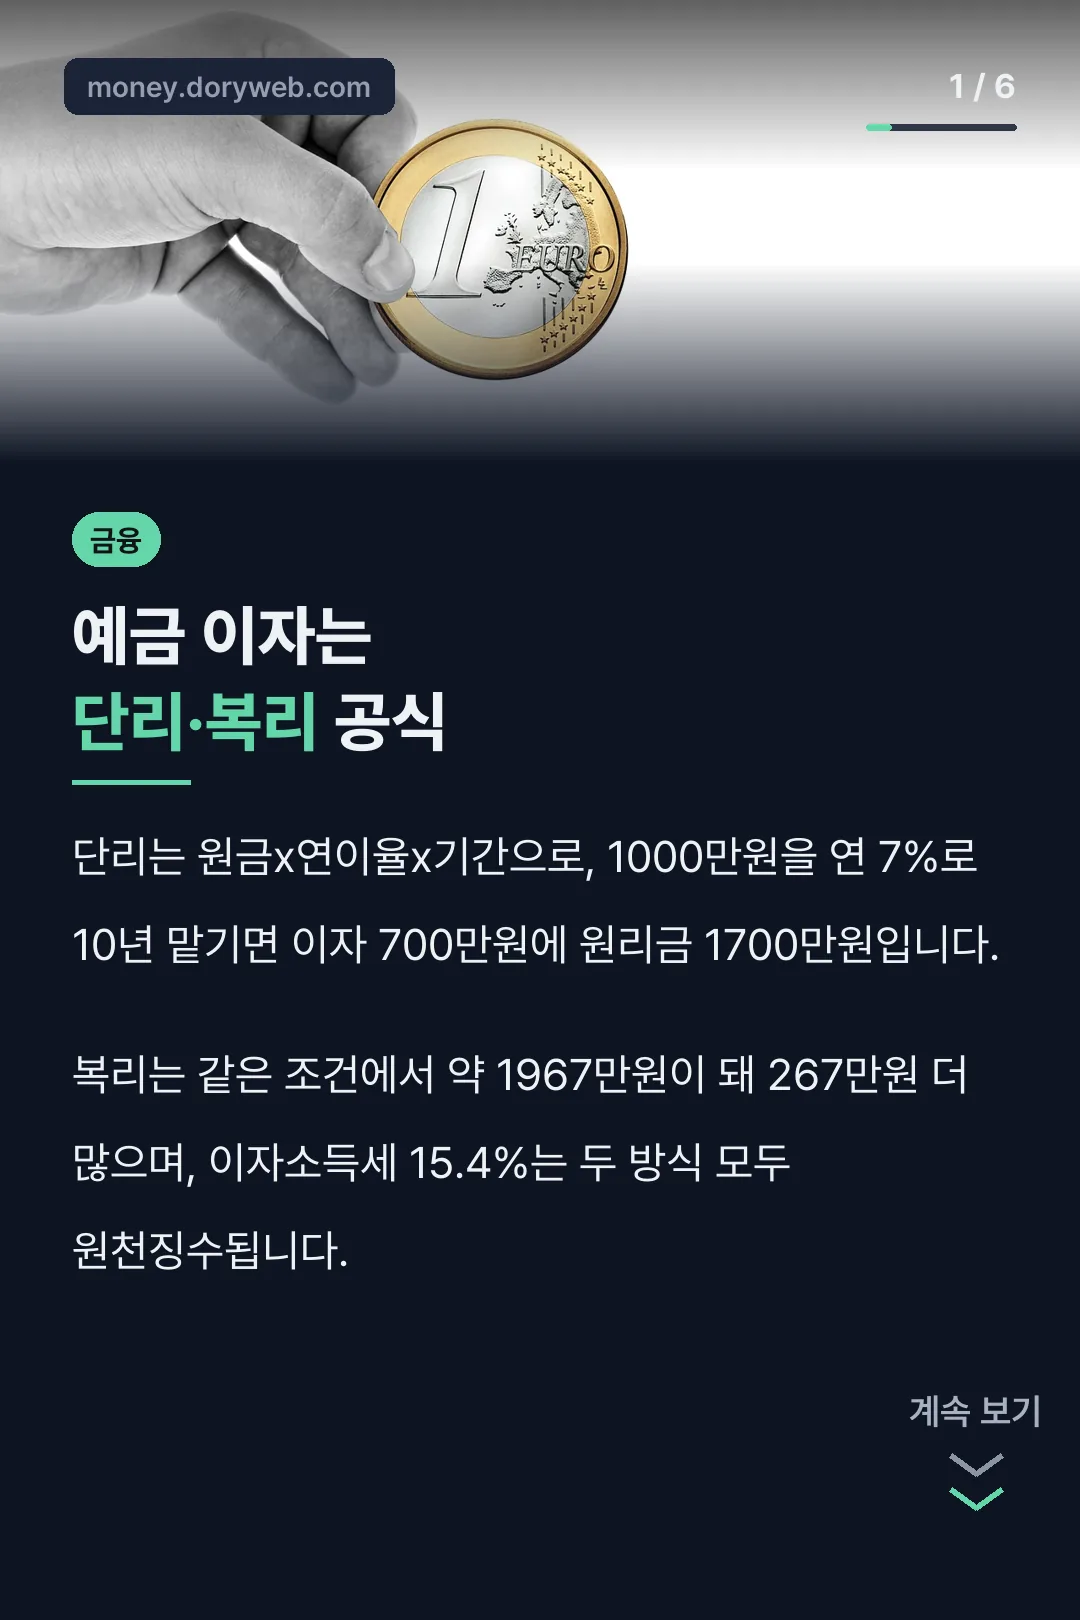
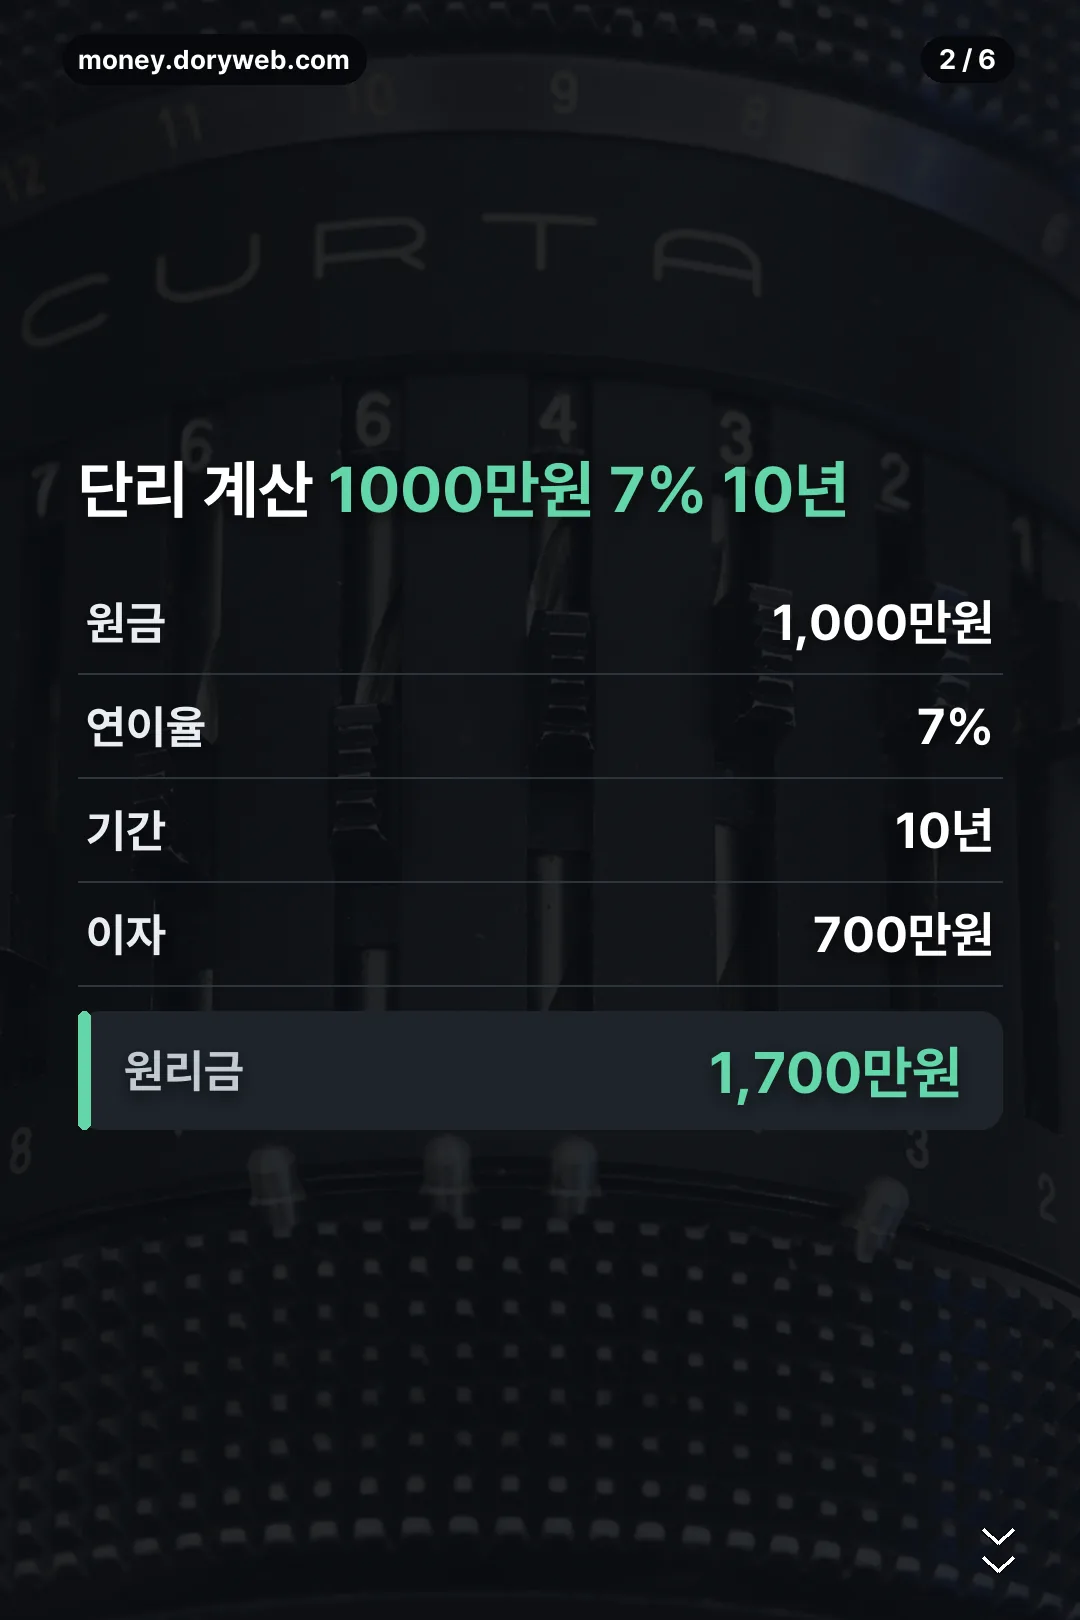
단리 계산법은 이자 = 원금 × 연이율 × 예치 기간(년)입니다. 원금에만 이자가 붙기 때문에 계산이 단순합니다. 정기예금 대부분이 이 방식을 씁니다.
예를 들어 원금 1,000만원을 연 7%로 10년 맡기면, 이자는 1,000만 × 0.07 × 10 = 700만원이 되어 원리금은 1,700만원이 됩니다.
복리로 계산하면 얼마나 다를까
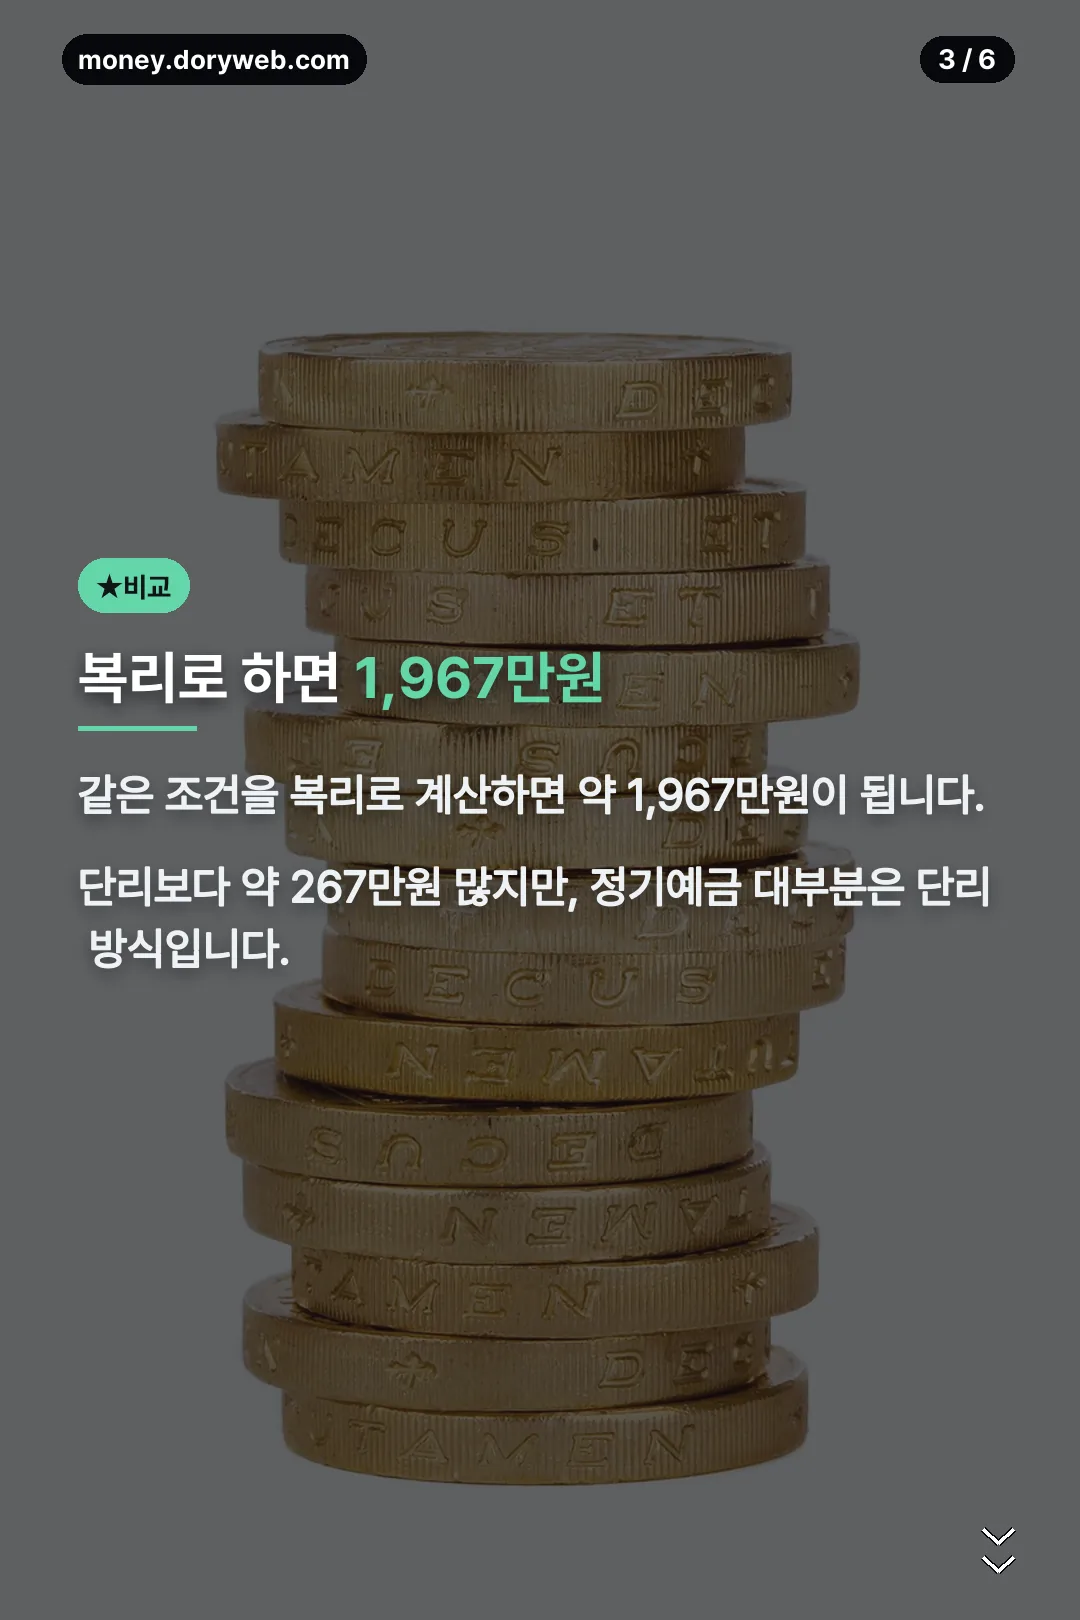
복리는 이자에도 다시 이자가 붙는 방식으로, 원리금 = 원금 × (1+연이율)의 기간제곱으로 계산합니다. 같은 조건(1,000만원, 연 7%, 10년)을 복리로 계산하면 약 1,967만원이 됩니다.
단리와 비교하면 10년 동안 약 267만원 차이가 납니다. 기간이 짧으면 차이가 크지 않지만, 기간이 길어질수록 복리 효과가 커집니다. 정기예금 대부분은 단리지만, 일부 저축은행 상품이나 이자를 자동으로 재예치하는 방식으로 복리 효과를 만들 수 있습니다.
1~2년짜리 짧은 예금이라면 단리와 복리 차이가 몇만 원 수준에 그치는 경우가 많습니다. 반대로 10년 이상 장기로 굴릴 목돈이라면 복리 상품인지, 만기 후 재예치가 자동으로 되는 상품인지를 가입 전에 확인해 두는 게 나중에 차이를 만듭니다.
세금까지 계산해야 진짜 수령액입니다
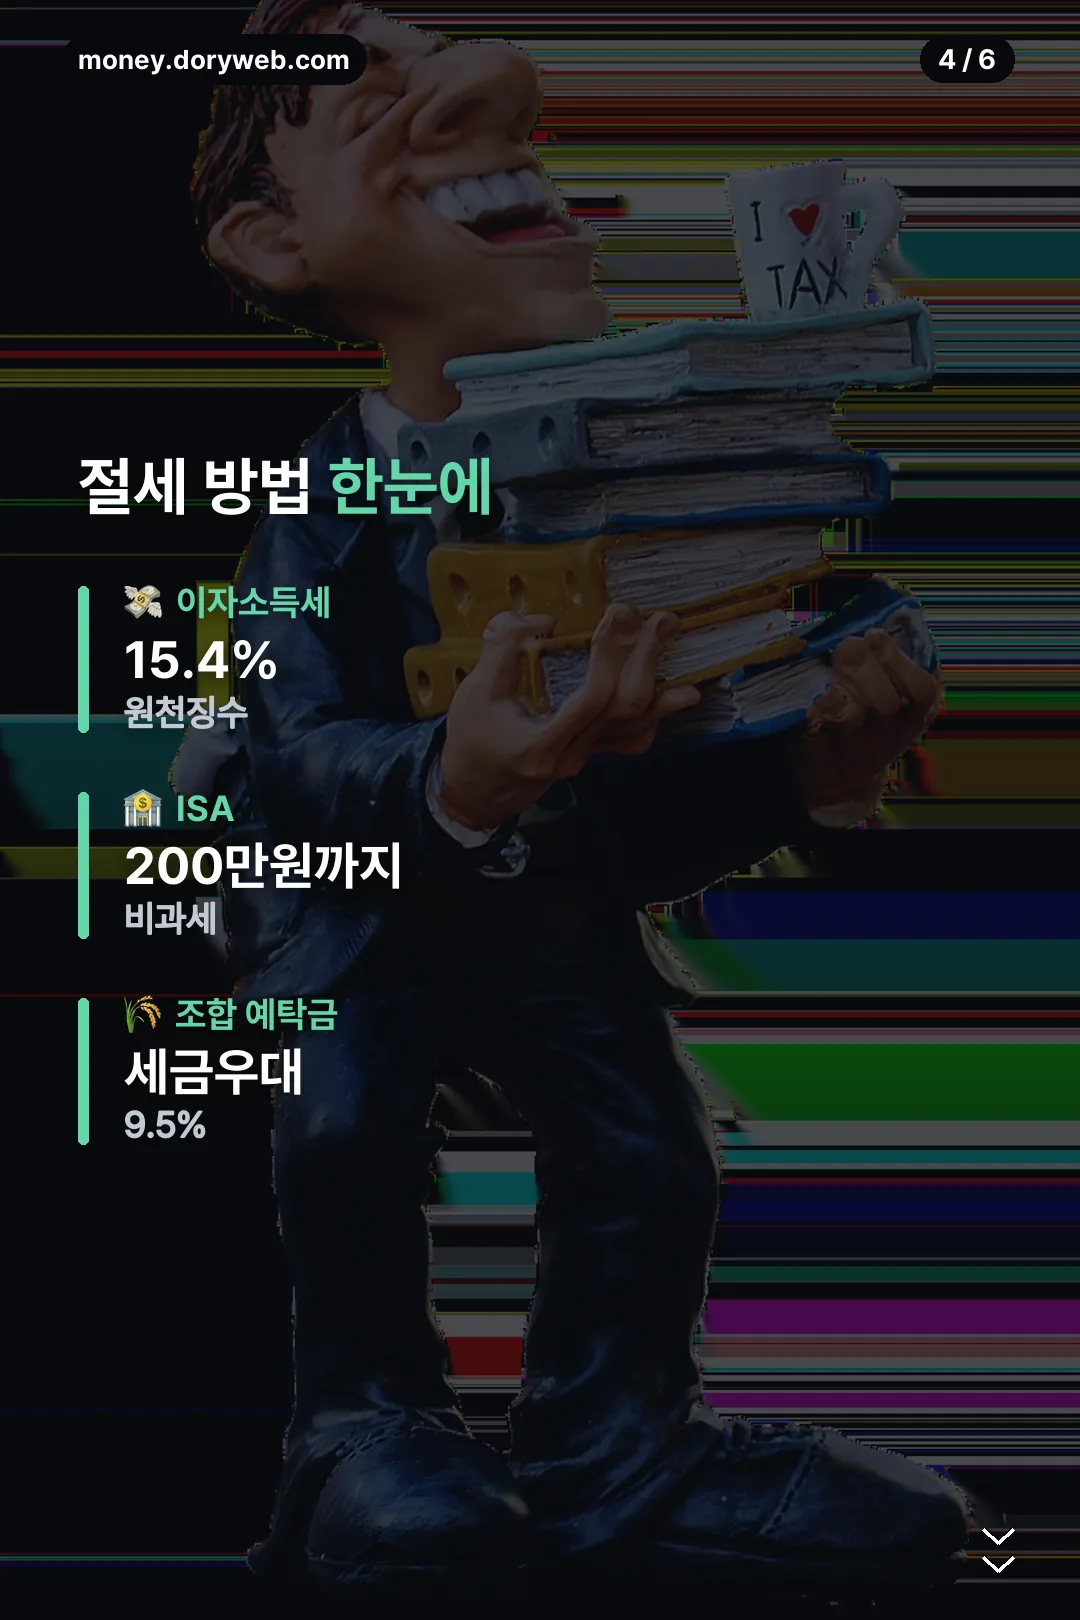
예금 이자 계산에서 놓치기 쉬운 부분이 세금입니다. 이자소득세 15.4%(소득세 14% + 지방소득세 1.4%)가 원천징수되기 때문에, 통장에 찍히는 금액은 계산기로 뽑은 세전 이자보다 항상 적습니다.
세금을 줄이는 방법도 있습니다. ISA(개인종합자산관리계좌)에서 나오는 이자는 200만원까지 비과세이고, 초과분도 9.9%로 분리과세돼 일반 이자소득세보다 낮습니다. 농협·수협·신협·산림조합 같은 상호금융 조합원 예탁금은 세금우대(9.5%)를 받을 수 있습니다.
예를 들어 이자가 100만원 나왔다고 하면 일반 과세로는 15만 4천원이 세금으로 빠지지만, 세금우대 조합 예탁금이면 9만 5천원만 빠집니다. 같은 원금과 이율이라도 어떤 계좌에 넣었느냐에 따라 실제 손에 들어오는 돈이 달라지는 셈입니다.
예금자보호한도가 1억원으로 바뀌었습니다
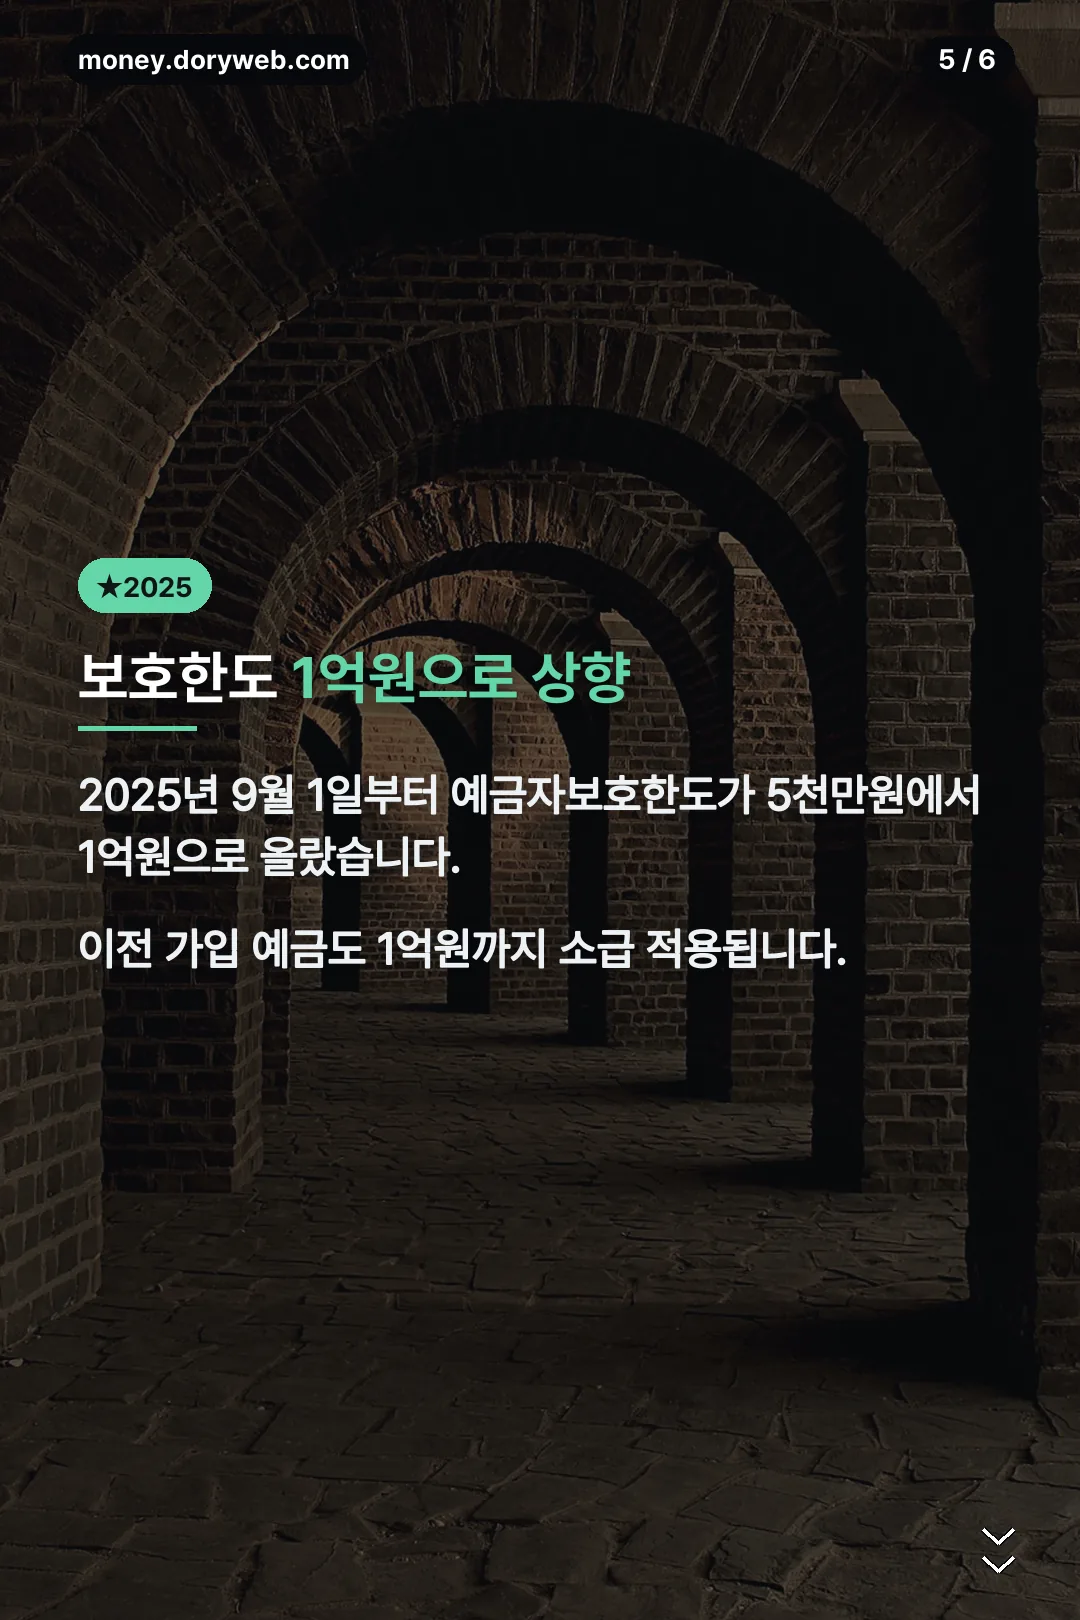
이자 계산 못지않게 중요한 게 보호 한도입니다. 예금보험공사(kdic.or.kr) 공식 홈페이지를 확인한 결과, 2025년 9월 1일부터 예금자보호한도가 기존 5천만원에서 1억원으로 상향됐습니다. 9월 1일 이전에 가입한 예금도 1억원까지 소급 적용됩니다.
공식 문구로는 “원금과 소정이자를 합하여 1인당 1억원까지만 보호되며 초과금액은 보호되지 않는다”고 안내하고 있습니다. 은행, 저축은행, 금융투자회사, 보험회사가 대상이고, 퇴직연금(DC·IRP)이나 연금저축은 일반 예금과 별도로 각각 1억원까지 보호됩니다. 목돈을 한 곳에 몰아 넣기 전에 이 기준을 한 번 확인해 두면 좋습니다.
매번 손으로 계산하기 번거롭다면
공식은 간단해도 기간이나 금액이 복잡해지면 직접 계산하기 번거롭습니다. 이런 경우 계산기 앱을 쓰면 원금·이율·기간만 넣어도 세전·세후 금액을 바로 확인할 수 있습니다.
특히 여러 은행 상품을 비교할 때는 세전 금리만 보고 판단하면 실제로 받는 금액과 차이가 날 수 있습니다. 세후 수령액 기준으로 비교해야 실제로 얼마를 더 받는지 정확히 알 수 있습니다.
예금 이자 계산은 결국 단리·복리 공식에 세금과 보호 한도까지 함께 봐야 정확합니다. 목돈을 맡기기 전에 세 가지를 한 번씩 짚어보시길 권합니다. 계산기로 세전 이자를 뽑아본 뒤 세금을 뺀 실수령액까지 확인하는 습관을 들이면, 여러 상품을 비교할 때 훨씬 정확한 판단을 내릴 수 있습니다.
자주 묻는 질문
정기예금은 단리인가요 복리인가요?
대부분의 정기예금은 단리 방식입니다. 복리 효과를 원한다면 이자를 자동으로 재예치하는 상품이나 일부 저축은행의 복리형 상품을 확인해야 합니다.
이자에서 세금은 얼마나 떼나요?
이자소득세 15.4%(소득세 14% + 지방소득세 1.4%)가 원천징수됩니다. ISA나 조합 예탁금 세금우대를 활용하면 세율을 낮출 수 있습니다.
예금자보호한도가 정말 1억원인가요?
네, 2025년 9월 1일부터 1인당 1억원으로 상향됐습니다. 예금보험공사 공식 홈페이지에서 직접 확인한 내용으로, 그 이전 가입 예금도 1억원까지 소급 적용됩니다. 은행뿐 아니라 저축은행, 금융투자회사, 보험회사에 맡긴 돈도 같은 기준이 적용되고, 퇴직연금이나 연금저축은 일반 예금과 별도로 각각 1억원까지 보호되니 한 금융회사에 목돈을 몰아 넣을 때 참고하시면 됩니다.